إصدار ثانٍ للأوراق المالية المدعومة بالرهن العقاري في السعودية بقيمة 420 مليون ريال
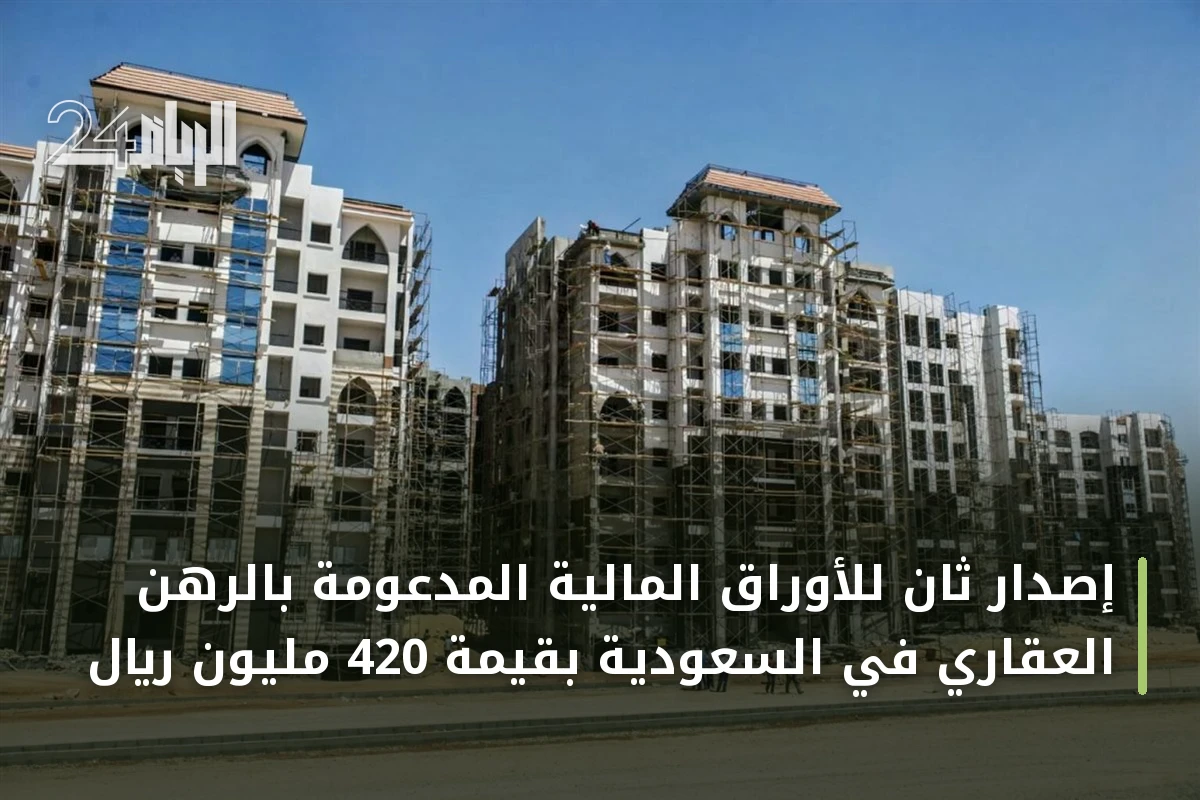
يتجاوز القرض السكني غرضه الأولي في تمويل شراء المنزل، إذ يمكن تجميع القروض العقارية في محافظ وتحويلها إلى أوراق مالية تستند إلى الأقساط المتوقعة، مما يربط التمويل العقاري بسوق رأس المال ويتيح سيولة إضافية للبنوك وشركات التمويل.
آلية تحويل القروض إلى أوراق مالية
تبدأ العملية بمنح بنك أو شركة تمويل قرضاً سكنياً، ثم بيع مجموعة من القروض أو نقلها إلى هيكل مخصص للتوريق، وإصدار أوراق مالية تستند إلى أقساطها المتوقعة. ويشتري المستثمرون هذه الأوراق، فيما تُستخدم الأقساط المحصلة من المقترضين لسداد مستحقاتهم وفق شروط الصفقة، وقد تتضمن بعض الإصدارات شرائح متفاوتة في الأولوية والمخاطر. ويرتبط هذا النموذج بآلية «الإنشاء بغرض البيع»، التي تنشأ فيها القروض لدى البنك أو شركة التمويل ثم تُباع أو تُنقل إلى جهة أخرى بدلاً من الاحتفاظ بها جميعاً في الميزانية. وقد تستمر الجهة الممولة في تحصيل الأقساط وإدارة الحسابات نيابة عن مالك المحفظة.
تفاصيل الإصدار الثاني وتصنيفاته
تجسدت هذه الآلية في إعلان الشركة السعودية لإعادة التمويل العقاري، المملوكة لصندوق الاستثمارات العامة، إطلاق الإصدار الثاني من الأوراق المالية المدعومة بالتمويلات العقارية السكنية، استناداً إلى محفظة بنحو 420 مليون ريال أنشأتها ست جهات تمويلية. ووفق تقرير منشور في 13 أكتوبر 2026، حصل الإصدار على تصنيفات ائتمانية من وكالتي «فيتش» و«موديز»، في سابقة للإصدارات المحلية من هذه الفئة بحسب الإعلان المنقول عن الشركة. وحصل الإصدار على تصنيف «AAAsf (sau)» من «فيتش»، مع نظرة مستقبلية مستقرة، وتصنيف «Aaa.sa (sf)» من «موديز». لكن المعلومات المنشورة لا تحدد خصائص شرائح الإصدار، كما لا تتوافر بيانات مكتملة عن عدد القروض في المحفظة، أو متوسط نسبة التمويل إلى قيمة العقار، أو الآجال المتبقية، أو معدلات التأخر والتعثر.
الإصدار الأول في 2025 وحجم السوق
يمثل إصدار أكتوبر 2026 خطوة تالية للإصدار المحلي الأول الذي أطلقته الشركة في أغسطس 2025. ووفق سجل السوق المالية السعودية، بلغت القيمة التراكمية للإصدار الأول 316 مليون ريال، بمعدل توزيع 5.6%، وتاريخ إصدار 27 أغسطس 2025، واستحقاق في 31 ديسمبر 2051، فيما أُدرج في السوق بتاريخ 30 سبتمبر 2025. ويختلف الرقمان من حيث الدلالة؛ فـ420 مليون ريال قيمة المحفظة التي يستند إليها الإصدار الثاني، بينما تمثل 316 مليون ريال القيمة التراكمية المسجلة للإصدار الأول. وبحسب بيانات البنك المركزي السعودي، بلغ إجمالي القروض العقارية لدى المصارف التجارية 951.302 مليار ريال بنهاية 2025، منها 729.955 مليار ريال للأفراد و221.347 مليار ريال للشركات. وبلغ رصيد التمويل العقاري السكني لدى شركات التمويل 23.072 مليار ريال في نهاية العام نفسه. أما التمويل الجديد، فمنحت المصارف للأفراد تمويلاً عقارياً سكنياً بقيمة 80.419 مليار ريال عبر 108,795 عقداً خلال 2025، مقابل 91.062 مليار ريال عبر 122,302 عقد في 2024، ما يعكس تراجعاً على أساس سنوي.
صفقات شراء المحافظ والتوريق
أعلنت الشركة أن قيمة المحافظ السكنية التي اشترتها من مصارف محلية وشركات تمويل بلغت نحو 16 مليار ريال خلال 2025. ويعكس ذلك حجم نشاط شراء المحافظ، لكنه لا يمثل قيمة الأوراق المالية المدعومة بالرهون التي أصدرتها الشركة وحدها؛ فشراء المحافظ والتوريق وإصدار الصكوك عمليات مختلفة ومترابطة. ومن الصفقات المعلنة خلال 2025، اتفاقية شراء محفظة تمويل عقاري من البنك الأهلي السعودي بقيمة 3.4 مليار ريال في فبراير، واتفاقية مع مصرف الراجحي في نوفمبر لشراء محفظتين بقيمة إجمالية 10 مليارات ريال، ضمن نموذج «الإنشاء بغرض البيع». وفي 2026، أعلنت شركة بداية للتمويل، بتاريخ 30 يونيو، توقيع اتفاقية مع الشركة السعودية لإعادة التمويل العقاري لشراء محفظة تمويل عقاري بقيمة 335.3 مليون ريال. ولا تمثل هذه الأمثلة قائمة شاملة بمعاملات 2026، كما لا يصح جمع قيمها مع إجمالي مشتريات 2025 دون مراعاة اختلاف الفترات.
وتتيح آلية التوريق تجميع القروض وتحويلها إلى أدوات قابلة للاستثمار، بما قد يساعد الجهات الممولة على استعادة السيولة وإعادة استخدامها في منح تمويلات جديدة. لكن حجم السيولة المستعادة والمخاطر التي تنتقل إلى المستثمرين يتوقفان على هيكل الصفقة وشروطها. ولا تتوافر بيانات مكتملة عن أسماء المستثمرين في الإصدار الثاني، وتوزيع الأوراق بينهم، والعائد النهائي وسعر الإصدار، وتفاصيل الشرائح. لذلك، لا يمكن الجزم بأن التصنيفات خفضت تكلفة التمويل فعلياً، أو أن الإصدار حقق عائداً محدداً، أو أن المستثمرين الأجانب استحوذوا على الحصة الأكبر. ويظل نجاح التوريق مرتبطاً بسلامة معايير منح القروض، وجودة تقييم العقارات، وكفاءة تحصيل الأقساط ووضوح الإفصاحات.
وفي المحصلة، يختبر إصدار محفظة تمويلات سكنية بقيمة 420 مليون ريال نموذجاً يحول القروض طويلة الأجل إلى أصول قابلة للاستثمار، ويوجه السيولة إلى الجهات الممولة. وقد يتسع أثره مع تكرار الإصدارات وتحسن الإفصاح عن التسعير والمخاطر وأداء المحافظ، فيما يظل تقييم نتائجه الفعلية مرتبطاً ببيانات التنفيذ والعوائد وجودة القروض والتمويل الجديد الناتج عنه.